Audio: https://clyp.it/eafoc11f
Lenin Agrinzone Álvarez
Comencé mi carrera en centros de datos en Venezuela, operando una instalación de escala modesta donde la energía era una preocupación diaria: cortes de red, generadores que arrancaban más de lo previsto y combustible que había que asegurar. Desde 2017 trabajo en infraestructura crítica en Chile: modernización de grupos electrógenos diésel en banca; comisionamiento, operación y certificación de data centers bajo los estándares del Uptime Institute; y proyectos solares, eólicos y BESS. Esa doble mirada me deja con una conclusión incómoda y esperanzadora.
La factura que manda
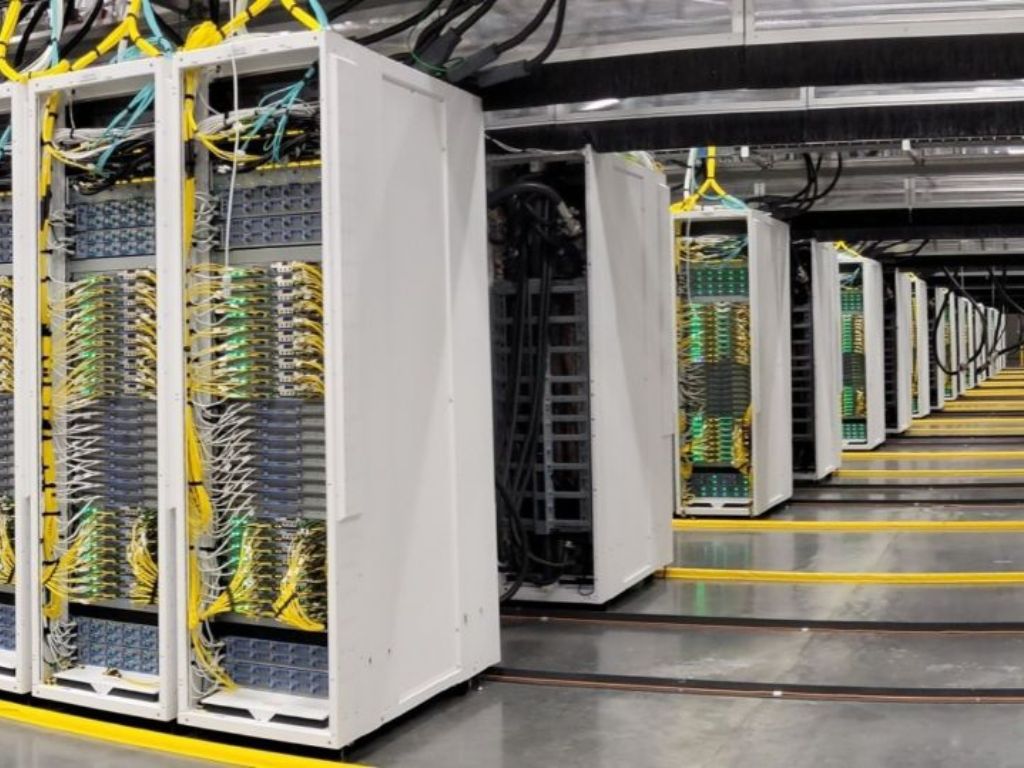
En un data center, la energía es el mayor componente del gasto de funcionamiento (OPEX). Un servidor no descansa: consume 24/7, y cada kW de los equipos de Tecnología de la Información (TI) arrastra consumo de climatización y pérdidas eléctricas, lo que mide la Eficiencia en el Uso de Energía (PUE).
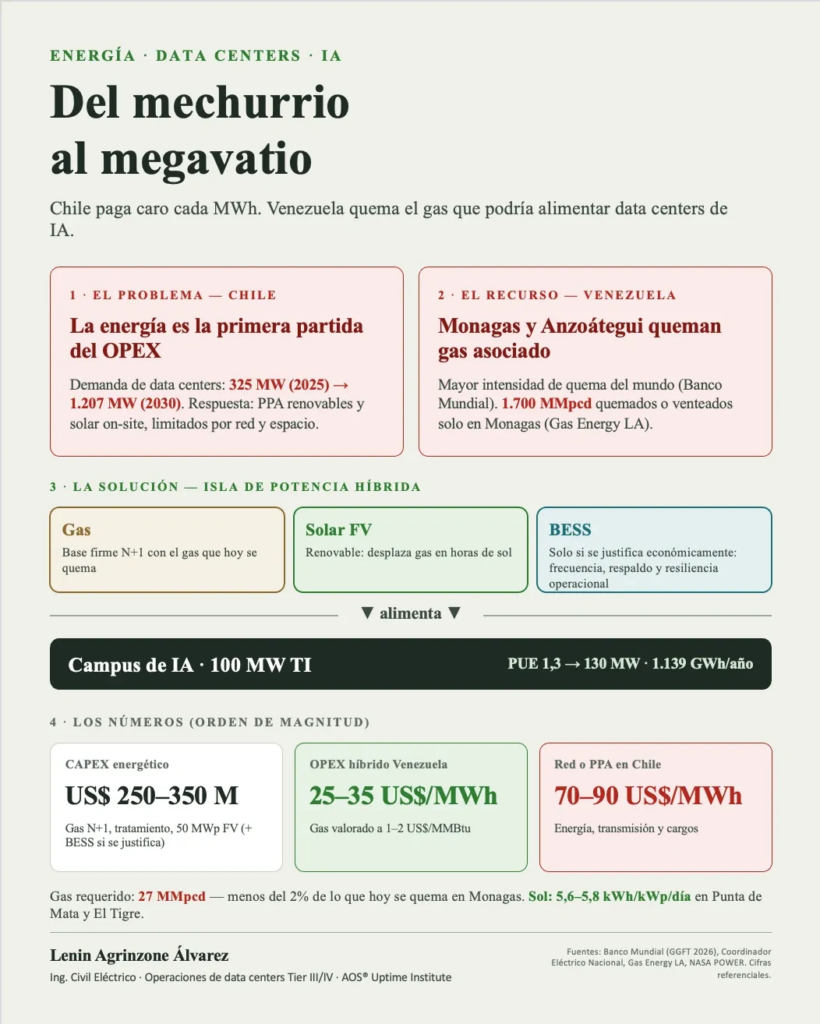
Según, la electricidad en DC representa cerca del 40% del presupuesto operativo, equivalente a unos US$ 7,4 millones anuales en instalaciones a gran escala. Lo he vivido en sala: ni personal ni mantenimiento se le acercan. Y la presión crece: el Coordinador Eléctrico Nacional proyecta que la demanda de data centers en Chile pasará de 325 MW en 2025 a 1.207 MW en 2030, impulsada por la inteligencia artificial.
Con IA, la escala cambia: un campus de TI de 100 MW con un PUE de 1,3 demanda 130 MW continuos, lo que equivale a unos 1.139 GWh al año. A US$ 90/MWh (energía, transmisión y cargos), la factura supera los US$ 100 millones anuales solo por electricidad.
Chile responde con contratos y paneles
En Chile, un consumidor con más de 5 MW conectados es cliente libre por ley; entre 300 kW y 5 MW puede optar por la tarifa regulada o por el mercado libre. Casi todos los data centers a escala son clientes libres, lo que abre dos caminos. Los primeros son los PPA a largo plazo con generadores renovables, que ofrecen un precio estable y trazabilidad verde. Son acuerdos públicos: Google los firmó con Acciona y AES Andes para su data center en Quilicura, y ODATA, hoy Aligned, con Atlas Renewable Energy . El segundo es la generación solar in situ, que reduce las compras durante las horas de sol, pero solo cubre una fracción del consumo. Ambas comparten un límite: dependen de una red de transmisión ya congestionada.
Venezuela quema lo que el mundo busca
En el norte de Monagas y en Anzoátegui los mechurrios iluminan la noche. Según, Venezuela tiene la mayor intensidad de quema del planeta: más gas quemado por barril que en cualquier otro país. Solo en Monagas se queman o ventean unos 1.700 millones de pies cúbicos diarios, y el país se comprometió en su NDC a reducir 917 millones diarios. Es un gas asociado: no puede dejar de producirse sin frenar la producción de petróleo.
Hagamos la cuenta con el mismo campus de 100 MW. Con motogeneradores a gas con una eficiencia cercana al 40%, necesitaría unos 27 millones de pies cúbicos diarios: menos del 2% del gas que hoy se quema solo en Monagas. Con mil millones de pies cúbicos diarios, podrían sostener, en teoría, entre 4 y 5 GW de forma continua. Y el sol acompaña: en Punta de Mata y El Tigre se estiman entre 5,6 y 5,8 kWh/kWp al día.
El modelo híbrido
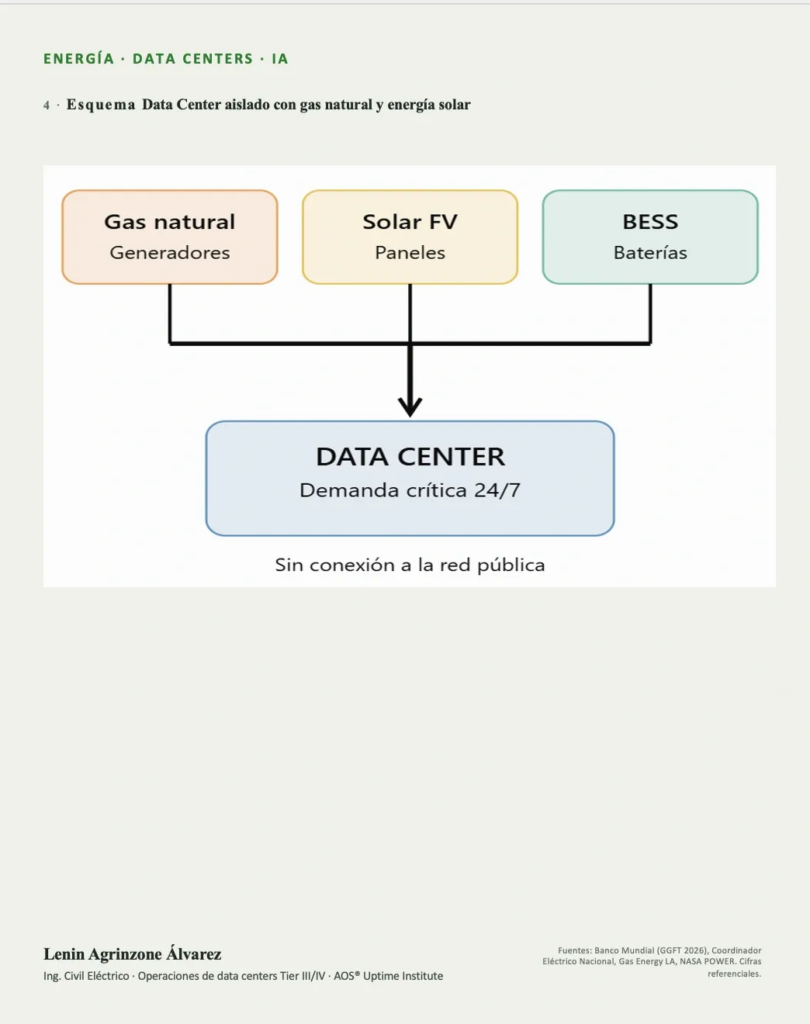
La propuesta no es solo gas. Es una isla de potencia híbrida: motogeneradores a gas como base firme en configuración N+1; solar fotovoltaica para desplazar el gas en horas de sol; y BESS solo donde el análisis económico lo justifique, para la estabilidad de frecuencia, el respaldo instantáneo y la resiliencia operacional. Así se reduce el consumo de combustible y la huella de carbono, independientemente de la fragilidad de la red.
En términos de orden de magnitud, para 100 MW de TI: un CAPEX energético de US$ 250 a 350 millones (generación a gas redundante, tratamiento y compresión de gas, 50 MWp solares y, si se justifica, BESS) y un costo operativo de US$ 25 a 35/MWh si el gas se valora entre US$ 1 y 2 por MMBtu, frente a US$ 70 a 90/MWh con red o PPA en Chile. Son cifras de referencia, pero la brecha es evidente.
Lo que falta
La reforma de la Ley Orgánica de Hidrocarburos de enero de 2026 y su reglamento de julio abren espacio a la inversión privada, pero los inversionistas exigirán contratos de gas a largo plazo, seguridad jurídica, reglas claras para el gas asociado y talento formado en sistemas de misión crítica. Eso último me motiva: muchos ingenieros venezolanos hemos estado a la vanguardia tecnológica de data centers, con estándares internacionales, fuera del país.
Venezuela tiene el combustible; la inteligencia artificial tiene la demanda. Convertir un mechurrio en un megavatio confiable es, quizás, una de las inversiones más lógicas de la región.