El economista advierte que el proceso debe comenzar con una auditoría forense de pasivos. La magnitud y diversidad de los acreedores obligará a combinar instrumentos tradicionales con mecanismos vinculados al desempeño económico y fiscal.
Neirlay Andrade
Venezuela enfrenta el desafío de reestructurar una deuda externa cuya magnitud, composición y diversidad de acreedores hacen del proceso una operación particularmente compleja. Para el economista Leonardo Vera, profesor titular de la Universidad Central de Venezuela (UCV), el país no solo debe determinar cuánto debe, sino establecer cuánto puede pagar y bajo qué condiciones puede modificar sus obligaciones sin terminar nuevamente en una situación de incumplimiento.
Durante una conferencia en la Facultad de Ciencias Económicas y Sociales de la UCV, organizada por la Fundación Friedrich Ebert, Vera repasó el proceso de endeudamiento venezolano, las distintas estimaciones sobre el monto de los pasivos y las condiciones que, a su juicio, deberían cumplirse antes de presentar una propuesta a los acreedores.
Su diagnóstico parte de una premisa: la deuda venezolana no es homogénea. A los bonos de la República y de Petróleos de Venezuela (Pdvsa) se suman obligaciones bilaterales, deuda con organismos multilaterales, compromisos con China y el Club de París, laudos arbitrales y reclamos de antiguos socios de la estatal petrolera.
“Un complejo mosaico de acreedores”, resumió Vera.
Cómo llegamos a esta situación
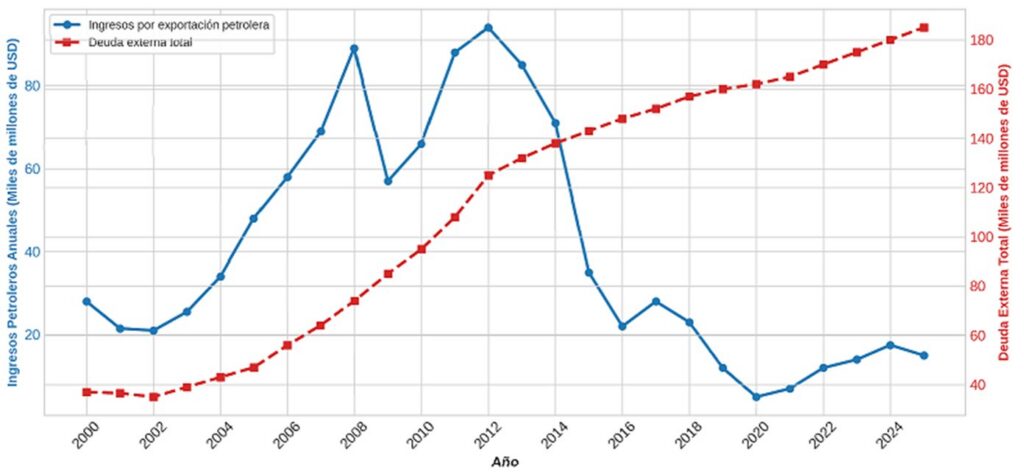
El crecimiento de la deuda venezolana se aceleró a partir de 2002, coincidiendo con el incremento de los precios del petróleo. Para Vera, la relación entre ambas variables refleja una de las principales fallas en el manejo de las finanzas externas del país: Venezuela incrementó su endeudamiento precisamente cuando aumentaban sus ingresos petroleros.
“La deuda comenzó a crecer a partir del año 2002 muy vigorosamente; justo cuando los precios del petróleo estaban subiendo. Lo cual parece un contrasentido, pues, si están subiendo los precios del petróleo y tienes más ingresos petroleros, ¿para qué te endeudas más? ”, planteó el economista.
La explicación, según Vera, estaba en la reducción del riesgo percibido sobre Venezuela. Con mayores ingresos petroleros, los mercados estaban más dispuestos a financiar al país y asumían que los precios del crudo y los ingresos continuarían elevados.
El problema fue que el endeudamiento continuó incluso después de que comenzó a cambiar el ciclo petrolero.
La composición de los pasivos también se modificó. Si durante los primeros años predominaban las emisiones de bonos soberanos y de Pdvsa, posteriormente comenzaron a acumularse otras obligaciones, entre ellas laudos arbitrales, deuda bilateral y compromisos con organismos multilaterales.
La presión sobre las finanzas externas se hizo especialmente visible a partir de 2011, cuando comenzaron a llegar los vencimientos de capital e intereses.
Vera explicó que el servicio de la deuda llegó a absorber cerca de la mitad de las exportaciones totales, en un momento en que el país destinaba recursos significativos al pago de obligaciones con acreedores internacionales.
“Nos endeudamos muchísimo en ese momento”, señaló.
A su juicio, una de las consecuencias de no haber reestructurado preventivamente la deuda fue el aumento de la presión sobre las divisas disponibles.
“El costo que tuvo esta política de no haber reestructurado preventivamente a tiempo, sino haber tenido que esperar el default de 2017, fue ponerle un torniquete más duro al control de cambio porque no había divisas suficientes”, afirmó.
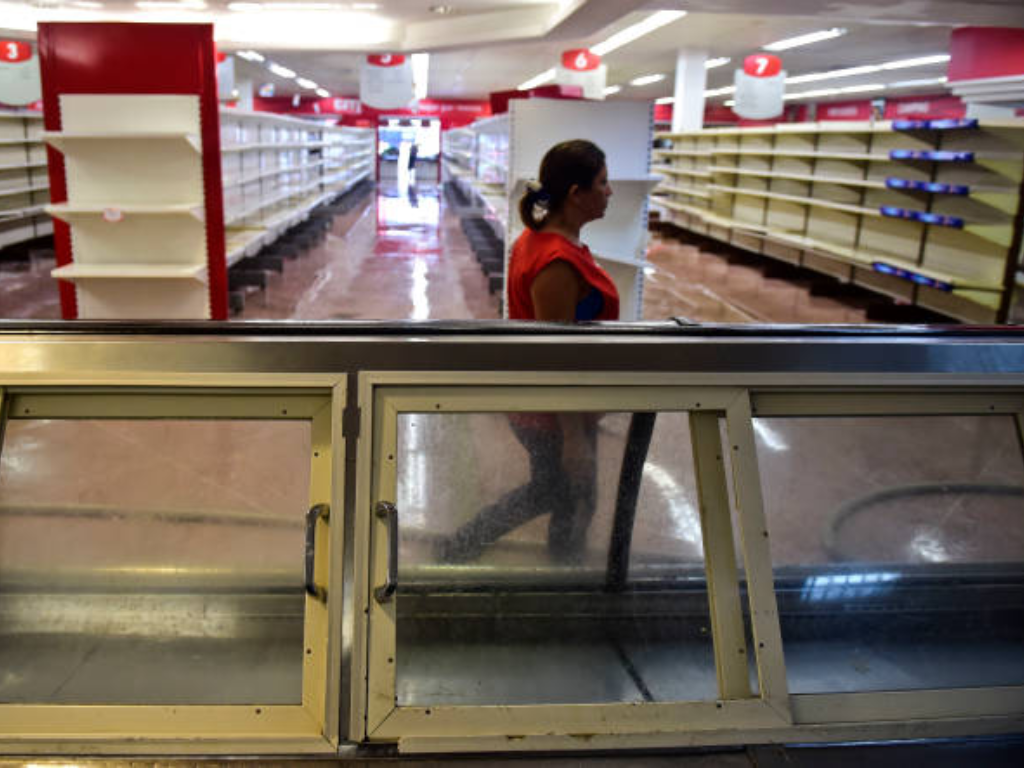
Para Vera, el período posterior estuvo marcado por un prolongado colapso económico que calificó como la “gran depresión venezolana”.
“El periodo en donde no había ni siquiera pañales para los niños en la farmacia, donde no había desodorante, donde no había leche, donde no había insumos para la industria y que generó el colapso económico durante siete años y medio en Venezuela”, agregó.
El economista recordó de esta época, además, la contradicción entre anunciar una reestructuración ─tal y como lo hizo Nicolás Maduro─ y, al mismo tiempo, continuar realizando pagos de deuda.
“No comment”, bromea.
De cuánto es la deuda
Determinar el tamaño de la deuda es uno de los primeros problemas que deberá resolver cualquier proceso de reestructuración.
Vera estima que las obligaciones venezolanas rondan los 170.000 millones de dólares, una cifra que contrasta con la estimación de 240.000 millones de dólares publicada por Financial Times.
Su cálculo incluye alrededor de 94.000 millones de dólares en deuda financiera de la República y Pdvsa, incluidos los intereses acumulados.
A esto suma deuda con organismos multilaterales, deuda bilateral, compromisos con el Club de París y aproximadamente 17.000 millones de dólares correspondientes a China.
También incorpora unos 22.000 millones de dólares en laudos arbitrales.
La estructura de los pasivos, sin embargo, continúa ampliándose a medida que aparecen nuevos reclamos.
“Cada vez que se levanta la alfombra de Pdvsa aparece un nuevo socio con una deuda”, dijo Vera.
El economista mencionó entre esos casos a Repsol, con una reclamación de 5.300 millones de dólares, y a Eni, con unos 3.000 millones de dólares.
También recordó que empresas de la India le reclamaron recientemente a Delcy Rodríguez 1.000 millones de dólares, durante una visita al país asiático de la encargada de la Presidencia.
La diversidad de obligaciones dificulta establecer una cifra única y, al mismo tiempo, plantea un problema adicional: cada grupo de acreedores puede tener derechos, prioridades y condiciones diferentes.
Por eso, el economista considera que Venezuela debe comenzar por establecer con precisión el universo de obligaciones que serán renegociadas.
Interrogantes sobre el proceso de reestructuración
El Gobierno encargado anunció el inicio del proceso de reestructuración el 13 de mayo y posteriormente designó a Centerview Partners como asesor financiero. Sin embargo, Vera considera que todavía existen numerosas interrogantes sobre el proceso.
Entre las preguntas pendientes mencionó cuánto de la deuda ha sido auditado, cuál es el monto definitivo de los pasivos reconocidos y si se ha realizado un ejercicio de sostenibilidad de la deuda.
Para Vera, el primer paso debe ser “una auditoría forense de pasivos”.
Después, plantea la necesidad de convocar a los distintos grupos de acreedores y conciliar las obligaciones mediante un registro exhaustivo y transparente.
Ese registro debería identificar “el monto exacto, la moneda y la ley aplicable en cada uno de los casos”.
Pero la reestructuración no puede limitarse a una negociación financiera. El economista considera indispensable que Venezuela presente un programa de estabilización macroeconómica.
“Tú no vas a una reestructuración de deuda en medio de un proceso de estabilidad macro como el que tiene Venezuela hoy día”, afirmó.
El país debe establecer cuál será su programa económico y acompañarlo de un marco de riesgo soberano y sostenibilidad de deuda.
Ese ejercicio permitiría determinar la capacidad real de pago y definir qué tipo de alivio necesita Venezuela.
Vera también señala la necesidad de adecuar el marco legal y obtener las licencias necesarias para que el proceso tenga validez en las distintas jurisdicciones.
Los acreedores y los tribunales, explicó, necesitan saber quién tiene autoridad legal para comprometer al Estado venezolano en una nueva obligación.
“Esto no es una tontería”, advirtió, porque un futuro Gobierno podría cuestionar la autoridad de quienes hayan realizado un determinado canje.
Una vez resueltos estos aspectos, el proceso debería establecer canales oficiales de comunicación y mesas de trabajo con los distintos grupos de acreedores.
El papel del FMI
Para el profesor, el Fondo Monetario Internacional (FMI) ocupa un lugar central en una eventual reestructuración.
Su importancia, explicó, no se limita al financiamiento. El organismo puede aportar estimaciones sobre variables esenciales para determinar la capacidad de pago de Venezuela.
“En esencia, el FMI es clave, pues técnicamente está en condiciones de proveer estimaciones creíbles de crecimiento económico, del balance fiscal primario y de la capacidad de generación de divisas”, sostuvo.
Esas variables permiten determinar cuántos recursos necesita el país para cubrir sus obligaciones y sus necesidades básicas.
Vera explicó que el resultado del análisis de sostenibilidad condicionaría el tipo de reestructuración.
Si la deuda se considera sostenible, aunque con una probabilidad no suficientemente alta, el proceso podría centrarse en aliviar el flujo de caja mediante plazos más largos.
Pero si la conclusión es que la deuda resulta insostenible, sería necesaria una reducción del capital adeudado.
“Si la determinación es que la deuda se califica como insostenible, que es el caso, el FMI exige una quita, una reducción de capital”, afirmó.
También podría contemplarse una reducción de intereses, especialmente sobre los intereses acumulados.
En este escenario, Vera considera que el FMI puede funcionar como una referencia para ambas partes.
El economista considera que la ausencia del organismo en esta etapa constituye una señal de alerta sobre el proceso.
“Es una advertencia de que no se está haciendo bien el proceso o que el proceso pueda tener una probabilidad de fallar”, afirmó.
Vera advierte además sobre el riesgo de repetir procesos de reestructuración que posteriormente deben renegociarse.
Puso como ejemplo el caso argentino, al que describió como una “reestructuración serial”.
“Por eso entonces no es reestructurar solamente, es reestructurar bien”, sostuvo.
Instrumentos para una reestructuración compleja
Una vez determinado el monto de la deuda y la capacidad de pago del país, el proceso debería desembocar en un canje.
El objetivo, según Vera, es reducir el valor presente de la deuda para hacerla sostenible para el deudor, pero al mismo tiempo generar suficientes incentivos para que los acreedores participen.
“La clave en el canje es reducir el valor presente de la deuda para el deudor, para hacerla sostenible, pero eso también le conviene al acreedor, porque el acreedor lo que quiere es que esos nuevos bonos no caigan en default”.
El desafío consiste en alcanzar una participación suficientemente amplia de los acreedores y evitar que grupos que no acepten el acuerdo recurran posteriormente a acciones legales.
Por ello, Vera considera que la magnitud y diversidad del caso venezolano pueden exigir un menú de instrumentos.
“El canje, en el caso venezolano, que es una reestructuración compleja, que tiene mucha envergadura, puede requerir de un menú de instrumentos que va a combinar instrumentos tradicionales con instrumentos más creativos que hay hoy día”.
Los instrumentos tradicionales
Entre las herramientas convencionales se encuentran los bonos a descuento, que aplican una reducción directa del valor de la deuda.
Estos instrumentos permiten disminuir el valor nominal de las obligaciones y, al mismo tiempo, pueden mantener una tasa de interés que resulte atractiva para los acreedores.
Pero la reestructuración venezolana podría incorporar cláusulas adicionales que permitan adaptar los pagos al comportamiento de la economía. Vera menciona los títulos vinculados al ingreso petrolero como una alternativa, dada la importancia de los hidrocarburos en la generación de divisas.
También plantea el uso de instrumentos que permitan suspender temporalmente los pagos ante determinados eventos extraordinarios, como cuando ocurre una catástrofe, y reprogramarlos automáticamente.
Los warrants versus los bonos simétricos
Entre las alternativas más comentadas en los debates actuales se encuentran los instrumentos vinculados al desempeño económico.
Vera menciona los warrants, utilizados en procesos de reestructuración en Argentina y Grecia.
La lógica consiste en que el acreedor reciba pagos adicionales cuando la economía supera determinados niveles de crecimiento.
Pero el economista cuestiona ese diseño porque el mecanismo beneficia al acreedor cuando la economía mejora sin necesariamente ofrecer un alivio equivalente cuando el desempeño económico empeora.
“Por eso, cada vez que vienen los inversionistas financieros a Venezuela o hablan afuera y hablan de que la solución en Venezuela pueden ser los warrants, yo digo alerta roja”.
Su propuesta son los bonos simétricos, que permitan que el pago aumente cuando los ingresos petroleros superen determinados niveles y disminuya cuando esos ingresos estén por debajo de una referencia.
“Cuando las cosas van bien, los ingresos petroleros sobrepasan el estimado que hizo el Fondo Monetario Internacional para el año que viene, te pago más. Cuando los ingresos petroleros están por debajo de un threshold, pago menos”.
Más opciones
Otra alternativa son los bonos vinculados a la sostenibilidad, cuyos pagos pueden asociarse al desempeño ambiental, social y de gobernanza.
Vera también plantea los canjes de deuda por activos, conocidos como debt-for-equity o debt-for-assets swaps.
Estos mecanismos permitirían entregar participaciones minoritarias en determinados activos estatales, empresas mixtas petroleras, infraestructura logística o derechos de explotación secundaria a cambio de extinguir reclamaciones judiciales.
El instrumento podría ser particularmente relevante para los acreedores vinculados a los laudos arbitrales.
“Dependiendo del clúster de acreedores, yo tengo una solución que le pueda convenir a ambas partes”, explicó.
El economista citó además el caso de Sri Lanka como ejemplo de una reestructuración que incorporó instrumentos vinculados al desempeño económico y a la gobernanza fiscal.
Uno de ellos relaciona los pagos con la evolución del PIB: si la economía mejora, el bono paga más; si se deteriora, paga menos.
El segundo vincula la reducción automática de las tasas de interés al cumplimiento de determinadas metas de gestión fiscal.
“Estas son innovaciones que ya están en el mercado, no son inventos”, aseguró Vera.