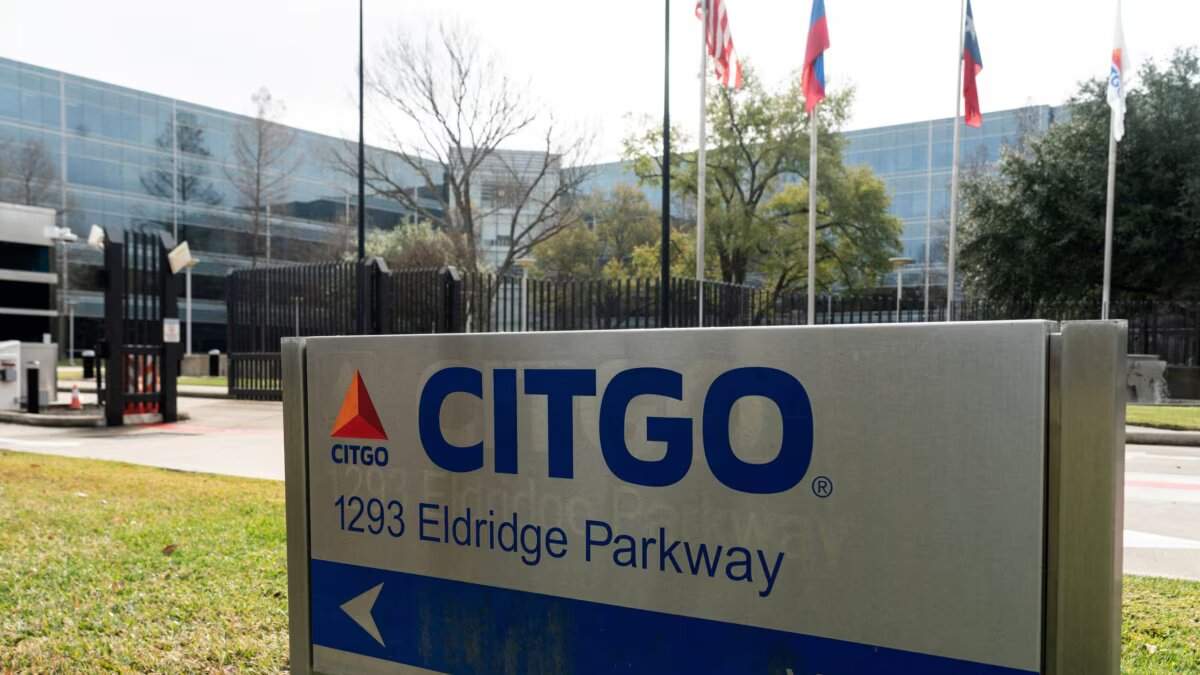
La refinadora estadounidense proyecta cerrar el año con una caja de entre US$7.000 millones y US$7.300 millones. El economista Jorge Piedrahita propone que Venezuela y Pdvsa intenten recuperar la compañía mediante una oferta superior a la seleccionada en el proceso judicial.
The Daily Journal.- Citgo Petroleum elevó sus previsiones financieras para 2026 y ahora espera cerrar el año con un EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) de entre US$7.700 millones y US$8.000 millones, así como una caja de entre US$7.000 millones y US$7.300 millones, según un documento preliminar al que tuvo acceso Bloomberg Línea.
La actualización de las estimaciones de la refinadora estadounidense refleja el desempeño de los márgenes de los productos refinados en Estados Unidos y se produce mientras continúa el proceso judicial para vender su empresa matriz, PDV Holding, en el marco de las reclamaciones de acreedores contra Venezuela y Petróleos de Venezuela (Pdvsa).
Para los primeros nueve meses de 2026, la compañía prevé un EBITDA de entre $4.500 millones y $4.800 millones. Las cifras son preliminares y no auditadas. Citgo tiene previsto publicar sus resultados definitivos del tercer trimestre el próximo 12 de noviembre.
La empresa atribuyó la revisión de sus perspectivas al comportamiento de los márgenes de refinación, aunque advirtió que sus proyecciones están sujetas a cambios en los mercados de materias primas, las condiciones macroeconómicas y los acontecimientos geopolíticos.
Una caja de US$7.300 millones al cierre del año
Citgo informó que disponía de una liquidez total aproximada de $4.900 millones al cierre del tercer trimestre, incluidos $4.400 millones en efectivo y $500 millones disponibles mediante una línea de titulización de cuentas por cobrar.
Posteriormente, la compañía reportó aproximadamente $5.600 millones en efectivo al 15 de octubre. La previsión para el cierre de 2026 contempla un saldo de entre $7.000 millones y $7.300 millones, condicionado a que no se produzcan variaciones materiales en el capital de trabajo.
La capacidad de generación de caja de la refinadora constituye uno de los elementos centrales del debate sobre su valoración y la posibilidad de recuperar el control del activo por parte de Venezuela.
Jorge Piedrahita, economista y asesor del Copernico Recovery Fund, planteó a Bloomberg Línea que Venezuela y Pdvsa deberían intentar adquirir la compañía antes de que pase a manos de un nuevo propietario.
“Tiene que comprarla Venezuela/Pdvsa”, sostuvo Piedrahita en declaraciones al medio.
El economista propuso presentar una oferta superior a la seleccionada en el proceso judicial o promover una nueva subasta. Su planteamiento contempla combinar recursos propios de Citgo, una eventual emisión de bonos y posibles fondos venezolanos congelados en Estados Unidos.
Sin embargo, esta alternativa constituye una propuesta del economista y no una operación acordada. La disponibilidad de esas fuentes de financiación dependería de las condiciones financieras, corporativas, judiciales y regulatorias aplicables.
La venta de Citgo sigue pendiente
En noviembre de 2025, un juez federal de Delaware aprobó una oferta de $5.900 millones presentada por Amber Energy, filial de Elliott Investment Management, para adquirir PDV Holding, la matriz indirecta de Citgo.
La propuesta contempla un pago aproximado de US$2.125 millones a los tenedores de bonos venezolanos respaldados por acciones de Citgo. La operación forma parte de un procedimiento judicial destinado a atender reclamaciones de acreedores por impagos y expropiaciones relacionadas con Venezuela y Pdvsa.
No obstante, la transacción todavía está sujeta a autorizaciones regulatorias estadounidenses y a la resolución de recursos judiciales.
Venezuela y otros participantes han cuestionado el procedimiento y la valoración del activo. En mayo, representantes venezolanos argumentaron ante el tribunal que Citgo debía valorarse en al menos $15.100 millones, una cifra superior a la oferta seleccionada.
El litigio se desarrolla en un contexto en el que los acreedores buscan recuperar miles de millones de dólares mediante la venta de activos vinculados al Estado venezolano, mientras las autoridades venezolanas han defendido que Citgo debería contribuir a la recuperación económica del país y a la reestructuración de su deuda.
Una eventual recompra dependería de financiación y autorizaciones
Piedrahita considera que la capacidad de generación de beneficios de Citgo podría contribuir a estructurar una operación para recuperar la compañía. No obstante, el efectivo que mantiene la refinadora en su balance no está automáticamente disponible para financiar una adquisición por parte de Pdvsa o del Gobierno venezolano.
La utilización de esos recursos dependería de las condiciones de la transacción y de las restricciones corporativas, judiciales y regulatorias correspondientes. Una emisión de bonos también exigiría determinar quién asumiría la deuda, qué garantías ofrecería y bajo qué condiciones accedería al mercado.
La posible utilización de fondos venezolanos congelados en Estados Unidos requeriría, asimismo, las autorizaciones pertinentes.
El economista también planteó la posibilidad de una nueva subasta si no prospera una compra directa por parte de Venezuela o Pdvsa. Esa alternativa, sin embargo, no altera por sí misma la oferta aprobada por el tribunal ni garantiza que se reabra el proceso.
Un activo estratégico para el sector petrolero venezolano
Citgo opera tres grandes refinerías en Lake Charles, Luisiana; Corpus Christi, Texas; y Lemont, Illinois, con una capacidad conjunta de procesamiento de aproximadamente 829.000 barriles diarios.
La compañía también cuenta con terminales y una red de distribución que incluye más de 4.000 estaciones de servicio independientes que operan bajo su marca al este de las Montañas Rocosas.
La revisión al alza de sus previsiones financieras refuerza la relevancia económica del activo en medio de la disputa por su propiedad. El desenlace dependerá de la evolución del procedimiento judicial, las autorizaciones regulatorias y las decisiones que adopten las partes involucradas.