The Daily Journal – La Secretaría de Finanzas de Argentina realiza este miércoles una subasta en el mercado financiero local para conseguir dinero prestado a través de seis tipos de papeles de deuda (bonos y letras). El objetivo principal de esta operación es conseguir los fondos necesarios para pagar $10,8 billones de pesos en deudas que vencen esta misma semana, de los cuales $9,76 billones están en manos de inversores privados.
Con la victoria electoral de Luiz Inácio Lula da Silva en Brasil como detonante, el riesgo país argentino registró un incremento que impulsó las tasas de interés al alza. Este indicador financiero que mide la probabilidad de que un Estado no cumpla con sus obligaciones de pago de su deuda.
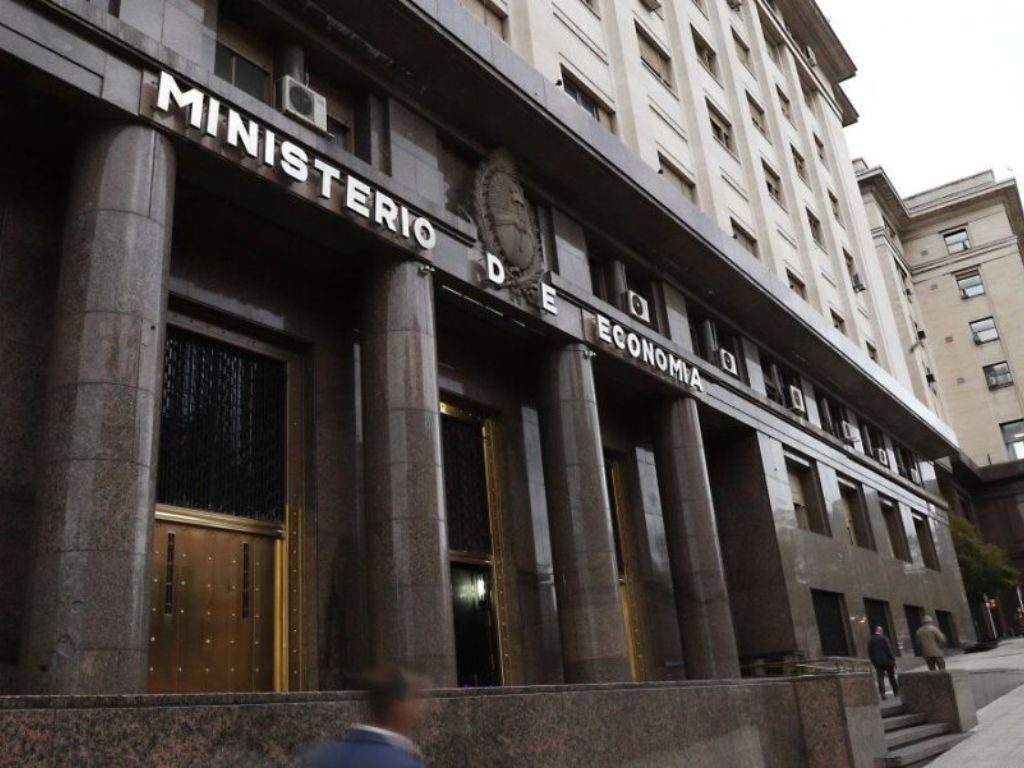
Ante este escenario, el Ministerio de Economía decidió no pedir prestado en dólares en el mercado local para evitar asumir costos elevados de endeudamiento, concentrando su oferta únicamente en opciones en pesos que vencen entre 2027 y 2028.
Para incentivar la participación de bancos y fondos de inversión en la colocación en pesos ante la inflación y la evolución del tipo de cambio, el Gobierno ofreció seis alternativas de inversión con distintas modalidades de rendimiento:
- Letra ligada al dólar oficial (Lelink): Vence en enero de 2027 y ajusta su valor según la cotización del dólar oficial, protegiendo al tenedor ante eventuales devaluaciones.
- Letra de tasa fija (Lecap): Vence en febrero de 2027 y ofrece un porcentaje de interés fijo ya acordado que se acumula progresivamente al capital inicial.
- Bonos protegidos contra la inflación (CER): Tienen vencimiento en marzo y octubre de 2027, ajustando el monto a devolver según la variación del índice de precios al consumidor.
- Bono ligado a los plazos fijos (Tamar): Vence en agosto de 2027 y paga un rendimiento variable calculado a partir de las tasas que los bancos aplican a los depósitos mayoristas a plazo fijo.
- Bono Dual (CER o Tamar): Vence en diciembre de 2028 y rinde según la opción que otorgue mayor beneficio entre la inflación y la tasa bancaria mayorista. Constituye la única alternativa cuyo vencimiento supera el término del actual mandato presidencial.
El encarecimiento del crédito en moneda extranjera redefinió las opciones del Palacio de Hacienda en el mercado local e internacional.
De haber emitido bonos en dólares con vencimiento en 2029 (Bonar 2029), el Gobierno habría tenido que convalidar rendimientos superiores al 12 % anual en dólares, un nivel que el equipo económico considera inviable. Además, la interrupción de las subastas en dólares desde agosto dificulta el cumplimiento del objetivo inicial del Ministerio de Economía, que preveía captar cerca de 5.000 millones de dólares en el mercado doméstico para afrontar vencimientos futuros.
Postura y proyecciones de los analistas de mercado
Desde la firma analista Max Capital señalaron que la oferta gubernamental concentra la mayoría de los instrumentos con vencimiento anterior a las elecciones presidenciales, manteniendo una sola opción posterior a ese periodo.
La consultora prevé una demanda suficiente para cubrir la totalidad de los vencimientos a precios de mercado, con preferencia en la Letra a tasa fija de febrero.
Por su parte, la casa de bolsa Portfolio Personal Inversiones (PPI) indicó que el foco estará en medir el porcentaje de renovación alcanzado y la proporción del mercado que opte por el título dual a 2028. Asimismo, consideró que los elevados costos para financiarse en divisas continúan frenando las colocaciones en dólares por parte del Ministerio de Economía.
La relación entre la reelección de Lula en Brasil y el riesgo país argentino
Cuando ocurre un hito político o electoral de gran magnitud en la economía más grande de América Latina (Brasil), los fondos de inversión internacionales recalibran su exposición a toda la región. El ajuste en la percepción de riesgo o en el flujo de capitales hacia activos brasileños suele generar un «efecto contagio» o rebalanceo de activos emergentes en países vecinos como Argentina.
Brasil es el principal socio comercial de Argentina y el mayor destino de sus exportaciones industriales. Un cambio de administración suele generar expectativa e incertidumbre temporal en los mercados sobre:
- La dinámica del intercambio comercial bilateral y las balanzas de pago.
- La política cambiaria de Brasil (una eventual devaluación o apreciación del real afecta la competitividad de las exportaciones argentinas).
- La postura respecto al comercio dentro del Mercosur.
El riesgo país refleja la sobretasa que debe pagar un Estado para endeudarse en comparación con los bonos del Tesoro de EE. UU.
Cuando la volatilidad en la región sube o los rendimientos de la deuda soberana de los vecinos se reajustan, los inversores exigen un rendimiento más alto (mayor tasa) para mantener bonos argentinos en dólares.
Si la tasa de interés requerida para emitir nueva deuda sube a niveles de doble dígito (por ejemplo, más del 12 % anual), al Ministerio de Economía le resulta financieramente inviable pedir prestado en divisas, obligándolo a refugiarse en licitaciones en moneda local (pesos).