Audio: https://clyp.it/teu5q0ba
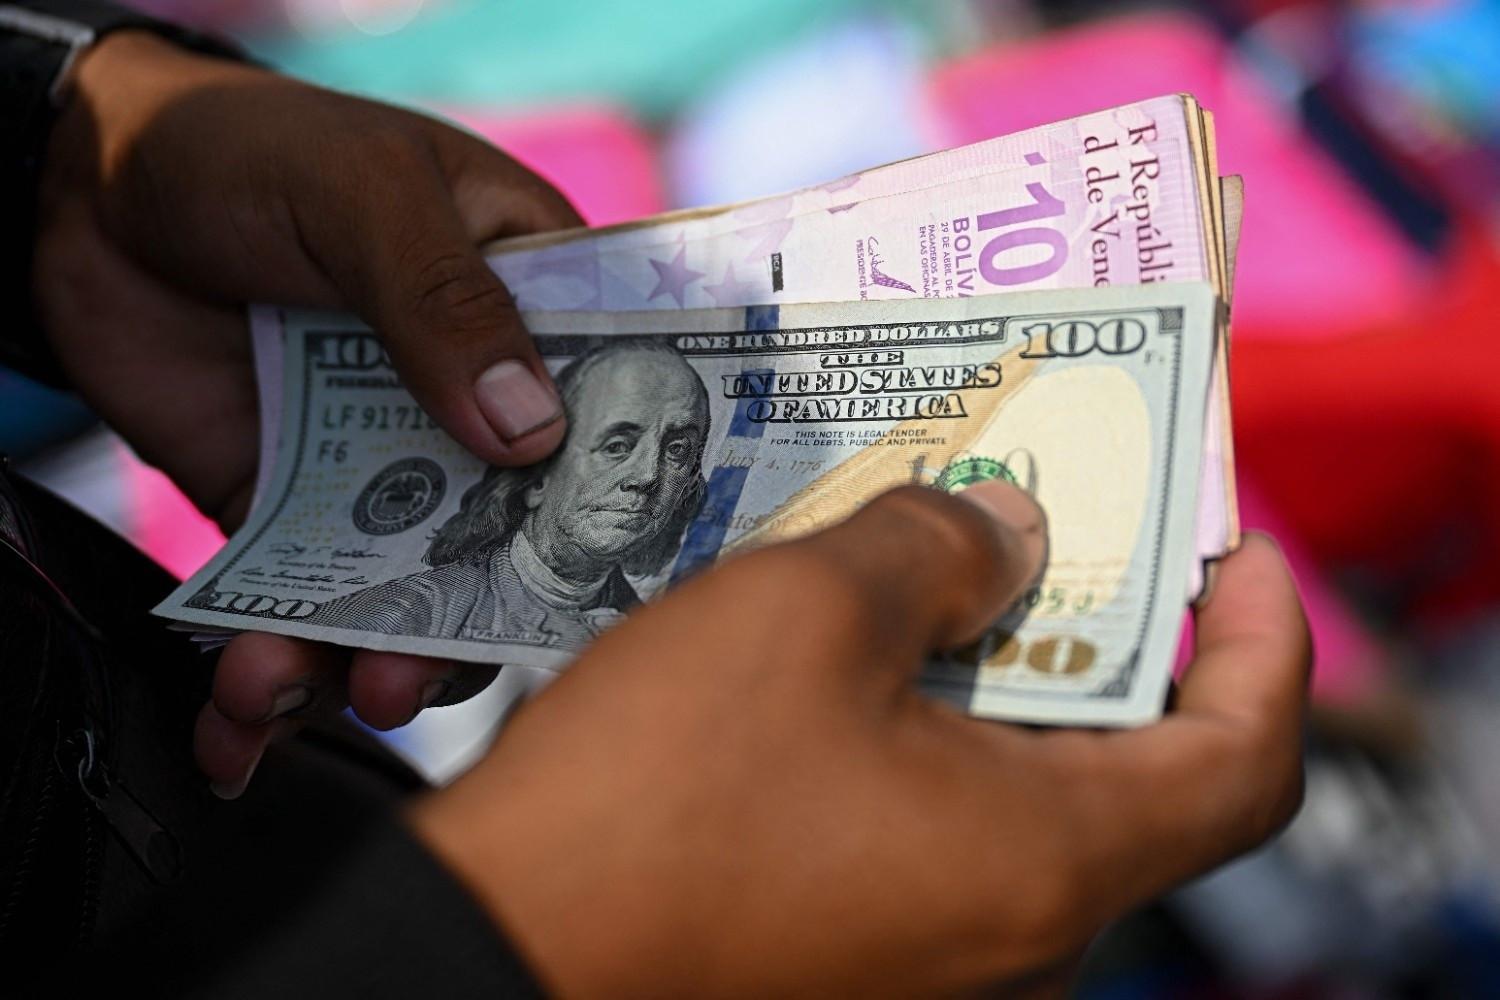
Alejandro J. Sucre. – La dolarización tiene una virtud evidente: impide que el gobierno venezolano financie sus déficits mediante la emisión de dinero. La pregunta real es qué régimen monetario permite a Venezuela crecer, absorber los ciclos petroleros, financiar todos los sectores de la economía a través de su sistema financiero y mantener suficiente liquidez cuando la economía enfrenta un shock externo. La dolarización no es la respuesta a esta pregunta.
Aquí aparecen tres alternativas: la dolarización, la caja de conversión y una regla monetaria que limite el crecimiento de la oferta monetaria.
Panamá a menudo se presenta como el ejemplo perfecto. Sin embargo, Venezuela no es Panamá. Panamá es una economía pequeña, extraordinariamente integrada al sistema financiero y comercial de Estados Unidos, cuya estructura económica está estrechamente vinculada al Canal, a los servicios marítimos, al comercio internacional, a las finanzas y al turismo.
Venezuela tiene una estructura completamente diferente. Es un país continental, con una población mucho mayor, una importante base industrial y agrícola y, sobre todo, una enorme dotación de $20 trillones en petróleo, gas, minerales y otros recursos naturales que todavía están lejos de ser plenamente aprovechados.
Dolarizar significaría renunciar a vivir a la intemperie y, en la práctica, sin importar siquiera la política monetaria de la Reserva Federal, aunque el ciclo económico venezolano fuera completamente diferente.
Esto es particularmente importante en una economía petrolera. Cuando el precio del petróleo cae, Venezuela puede sufrir simultáneamente una reducción de las exportaciones, de los ingresos fiscales, de la inversión y de la liquidez interna. Una economía dolarizada no puede responder creando dólares.
Además, desaparece una función fundamental del banco central: la de actuar como prestamista de última instancia. Ecuador es un ejemplo interesante. Después de su dolarización en 2000, el Banco Central perdió la capacidad tradicional de emitir dinero y de actuar como prestamista de última instancia. Pero para hacer sostenible la dolarización en ese país, se necesitó crear instituciones y fondos de liquidez que correspondieran al banco central. De hecho, la experiencia ecuatoriana demuestra que dolarizar no elimina automáticamente el riesgo de una intervención política. Entre 2009 y 2014 se utilizaron mecanismos que permitieron al Banco Central financiar indirectamente al gobierno; en su punto máximo, ese financiamiento representó alrededor del 10% del PIB.
Venezuela tuvo durante décadas una extraordinaria estabilidad monetaria sin utilizar formalmente el dólar como moneda nacional. Entre aproximadamente 1920 y 1960, Venezuela experimentó un período de fuerte crecimiento económico y de muy baja inflación. La política cambiaria se basaba en la convertibilidad y en una paridad fija del bolívar frente al dólar. Estudios del propio Banco Central describen el período 1940-1980 como uno de crecimiento sostenido y bajas tasas de inflación, con una política cambiaria fundamentada en la libre convertibilidad y una paridad fija frente al dólar.
En 1974 se produjo un cambio institucional importante. El gobierno de Carlos Andrés Pérez nacionalizó el Banco Central y comenzó una etapa de mayor discrecionalidad monetaria. Estudios sobre la política monetaria venezolana señalan precisamente 1974 como un punto de inflexión. Venezuela tenía su propia moneda, el bolívar, aunque bajo un régimen de convertibilidad y disciplina monetaria extraordinariamente fuerte.
El éxito venezolano no demuestra necesariamente que Venezuela necesite adoptar el dólar.
Aquí aparece una alternativa que considero más apropiada para Venezuela: una regla monetaria al estilo de Milton Friedman. La idea fundamental es sencilla: la cantidad de dinero no debería crecer de forma arbitraria para financiar al gobierno. Su expansión debería estar vinculada al crecimiento de la economía y a la demanda de dinero.
Si el PIB real crece, la economía necesita mayor liquidez. Si la productividad aumenta, también puede aumentar el volumen de dinero sin generar necesariamente inflación. La caja de conversión propuesta por economistas como Steve Hanke implicaría una economía sometida a fuertes shocks externos; es rígida, y Venezuela necesita algo más flexible.
Mi propuesta para Venezuela sería, por tanto, una moneda nacional con competencia monetaria, convertibilidad plena, disciplina fiscal y una regla de crecimiento monetario vinculada al crecimiento nominal del PIB, acompañada de una prohibición constitucional de financiar déficits públicos mediante emisión.
Venezuela no necesita elegir entre una moneda nacional irresponsable y la desaparición del bolívar. Puede dolarizar, pero solo si la función monetaria la ejerce el FED. Esto sería suicida.
Consiste en quitarle al poder político la capacidad de destruirla.