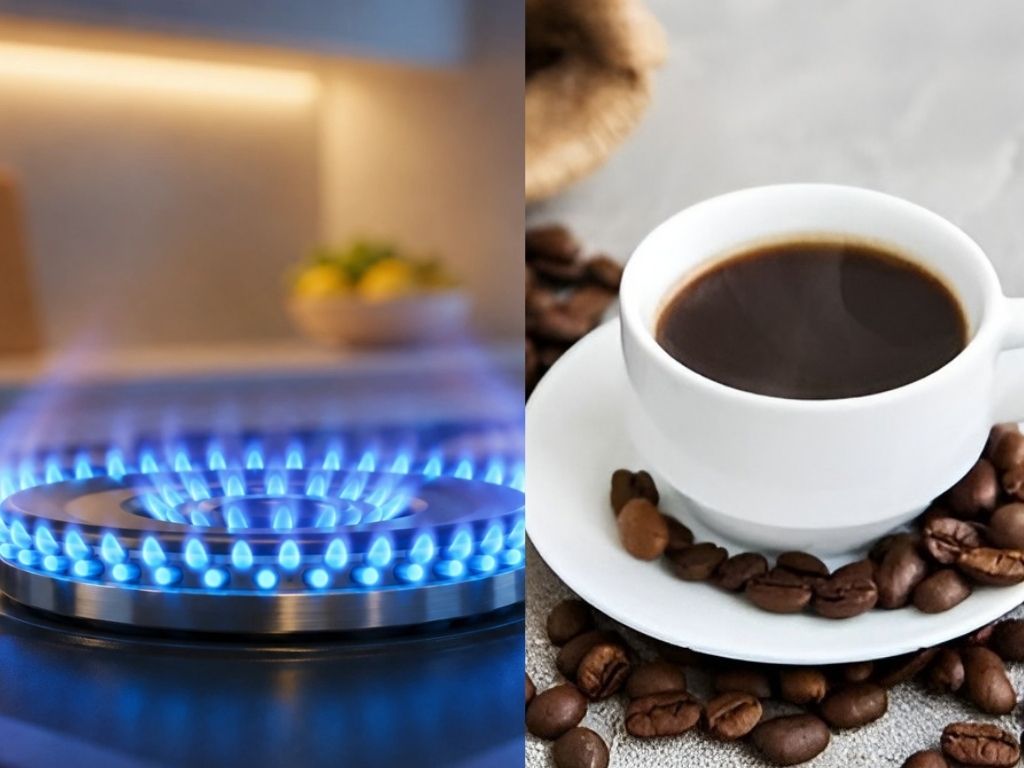
Julio A. López, editor jefe.- Una comparación ilustrativa muestra cómo el procesamiento y la tecnología pueden elevar la facturación asociada a una materia prima: un kilo de café arábigo cotizado en US$6,68 podría respaldar ventas brutas de US$279 en los EE.UU.; un MMBtu de gas valorado en US$3,12 podría generar la misma facturación al convertirse en electricidad y en capacidad de cómputo para inteligencia artificial.
El valor económico de una materia prima puede variar cuando esta se transforma en un producto o servicio que el cliente compra a un precio más alto. Una comparación entre el café y el gas natural permite dimensionar esa diferencia, aunque los cálculos representan escenarios ilustrativos y no reflejan las ganancias netas.
Del grano a la taza
El 6 de octubre, los futuros de café arábigo cerraron en 303,13 centavos de dólar por libra, equivalentes a aproximadamente US$6,68 por kilo.
Con un supuesto de 8 gramos de café molido por shot, un kilo permitiría preparar cerca de 62 cafés americanos de dos shots cada uno. A un precio promedio de US$4,50 por taza, la venta bruta alcanzaría US$279.
La cotización de futuros sirve como referencia internacional; no equivale necesariamente al precio que Starbucks paga por el café que compra. El ejemplo compara el valor del grano con la facturación potencial de la bebida preparada, antes de descontar el tostado, la operación, el personal, el alquiler y otros gastos.
Del gas a la capacidad de cómputo
El contrato estadounidense de gas natural para entrega en noviembre se cotizó el 6 de octubre en torno a US$3,12 por millón de unidades térmicas británicas (MMBtu).
Un MMBtu equivale a aproximadamente 293 kilovatios-hora de energía térmica. Con una eficiencia de generación de 40 %, produciría unos 117 kWh eléctricos. Al aplicar el supuesto de eficiencia del centro de datos —PUE de 1,25— quedarían aproximadamente 94 kWh para los equipos de cómputo.
Con un servidor de referencia con ocho GPU H100 y un consumo total de 10,2 kW, esa energía permitiría ofrecer hasta 74 horas de GPU. Para este escenario, se consideran 62 horas facturables, con una tasa de utilización cercana al 84 %, a un precio ilustrativo de US$4,50 por GPU-hora. El resultado: US$279 en ventas brutas por MMBtu. Un reporte de Reuters sitúa las tarifas de alquiler de una H100 entre US$2,65 y US$7,23 por hora, según el proveedor.
La transformación propuesta sigue esta cadena: gas natural → electricidad → capacidad de cómputo → servicios de inteligencia artificial. Así, el empresario comercializa cómputo para entrenar modelos, procesar datos o ejecutar aplicaciones, en vez de vender solo gas o electricidad.
En ambos ejemplos, la facturación ilustrativa supera el valor de referencia de la materia prima: unos 42 dólares brutos por cada dólar de valor del café y cerca de 89 dólares brutos por cada dólar de valor del gas. Estas relaciones comparan las ventas con el costo de la materia prima; no representan márgenes de ganancia. En el caso del centro de datos, el resultado dependerá de la inversión en GPU e infraestructura, del costo del gas y de la generación, de la ocupación de los equipos, de la conectividad y de los contratos con clientes.
No se debe vender el gas como commodity; se debe usar el gas para producir un producto de mucho mayor valor: la computación.
Starbucks no gana su negocio simplemente vendiendo café. Compra un insumo relativamente barato, lo transforma y captura un valor mucho mayor en el precio final.
Con el gas puede hacerse algo parecido: en lugar de venderlo al precio que determina el mercado, la empresa utiliza ese gas como materia prima energética para generar electricidad y alimentar un data center.
El gas tiene un valor como commodity. Pero la electricidad que genera puede tener un valor estratégico mucho mayor cuando se convierte en capacidad de cómputo para la inteligencia artificial.
Y aquí está lo interesante: el negocio deja de depender exclusivamente del precio por MMBtu.
Tenemos un recurso energético cuyo valor como commodity está limitado por el mercado. ¿Por qué vender solo el gas cuando podemos convertirlo en electricidad y utilizarla para producir uno de los activos más demandados de la economía digital: capacidad de cómputo para inteligencia artificial?
El data center se convierte en el comprador cautivo de energía. Esto puede permitir desarrollar un proyecto de generación detrás del medidor, reduciendo la dependencia de la red eléctrica y aprovechando reservas de gas cercanas.
Pero hay una diferencia importante con Starbucks.
Starbucks transforma un commodity en una experiencia/producto de mayor margen.
El productor de gas transforma un commodity energético en una infraestructura digital de alto valor. No vendamos el gas. Moneticemos el gas. Transformemos el gas natural en electricidad y la electricidad en capacidad de cómputo para la IA.